A dívida ainda está em negociação
O banco cobra, você tenta renegociar e a proposta que chega incorpora o que sobrou da renegociação anterior. É a frente de renegociação empresarial.
Ver renegociação empresarial
Renegociação de dívidas bancárias com descontos de até 90% de desconto e 12 meses de fôlego. Revisão contratual, Crédito Rural: Prorrogação e carência, recuperação judicial e defesa em execução.
A área atende três públicos: a empresa, o produtor rural e a pessoa física. As sete situações abaixo cobrem os três.
O banco cobra, você tenta renegociar e a proposta que chega incorpora o que sobrou da renegociação anterior. É a frente de renegociação empresarial.
Ver renegociação empresarialExiste contrato em mãos e a suspeita de que a taxa cobrada está muito acima do que o mercado praticava naquele período. É a frente de revisão contratual.
Ver revisional de jurosCusteio que a safra não pagou, quebra por clima ou praga, prorrogação negada pelo banco. O crédito rural tem regra própria e hipóteses legais de alongamento.
Ver dívida ruralConta bloqueada, veículo apreendido, penhora averbada ou imóvel indo a leilão. Aqui o tempo de resposta muda o resultado.
Ver defesa em execuçãoVários credores ao mesmo tempo, prorrogação e renegociação já tentadas, e a atividade ainda se sustentando. É quando a recuperação judicial do produtor entra na mesa.
Ver recuperação judicial do produtor ruralConsignados acumulados que saem da folha antes de o dinheiro chegar, no caso de servidor, aposentado ou pensionista. A lei permite reunir todos os credores em uma audiência, com plano único.
Ver superendividamento de servidorObra atrasada, defeito que apareceu depois da entrega ou rescisão com retenção alta demais. As três situações têm regra e prazo próprios.
Ver imóvel e construtoraO Banco Central divulga séries com as taxas médias praticadas no mercado de crédito. Existe, portanto, um número oficial para comparar com o do seu contrato.
Ficar acima da média não é, por si só, declaração de abusividade: isso depende da análise do contrato concreto. Mas a distância em relação à referência é o ponto de partida objetivo de qualquer conversa séria sobre revisão, e é a primeira coisa que a equipe levanta.
A referência é dado público, com data, e você pode conferir por conta própria.
Séries de taxas médias de operações de crédito divulgadas pelo Banco Central do Brasil.
R$ 100 mil
É o piso, e vale para todas as frentes da área.
A análise compensa, e o primeiro passo é o formulário.
O blog explica os caminhos possíveis, inclusive os que você conduz sozinho.
Dizer isso na entrada é mais honesto do que descobrir na terceira reunião.
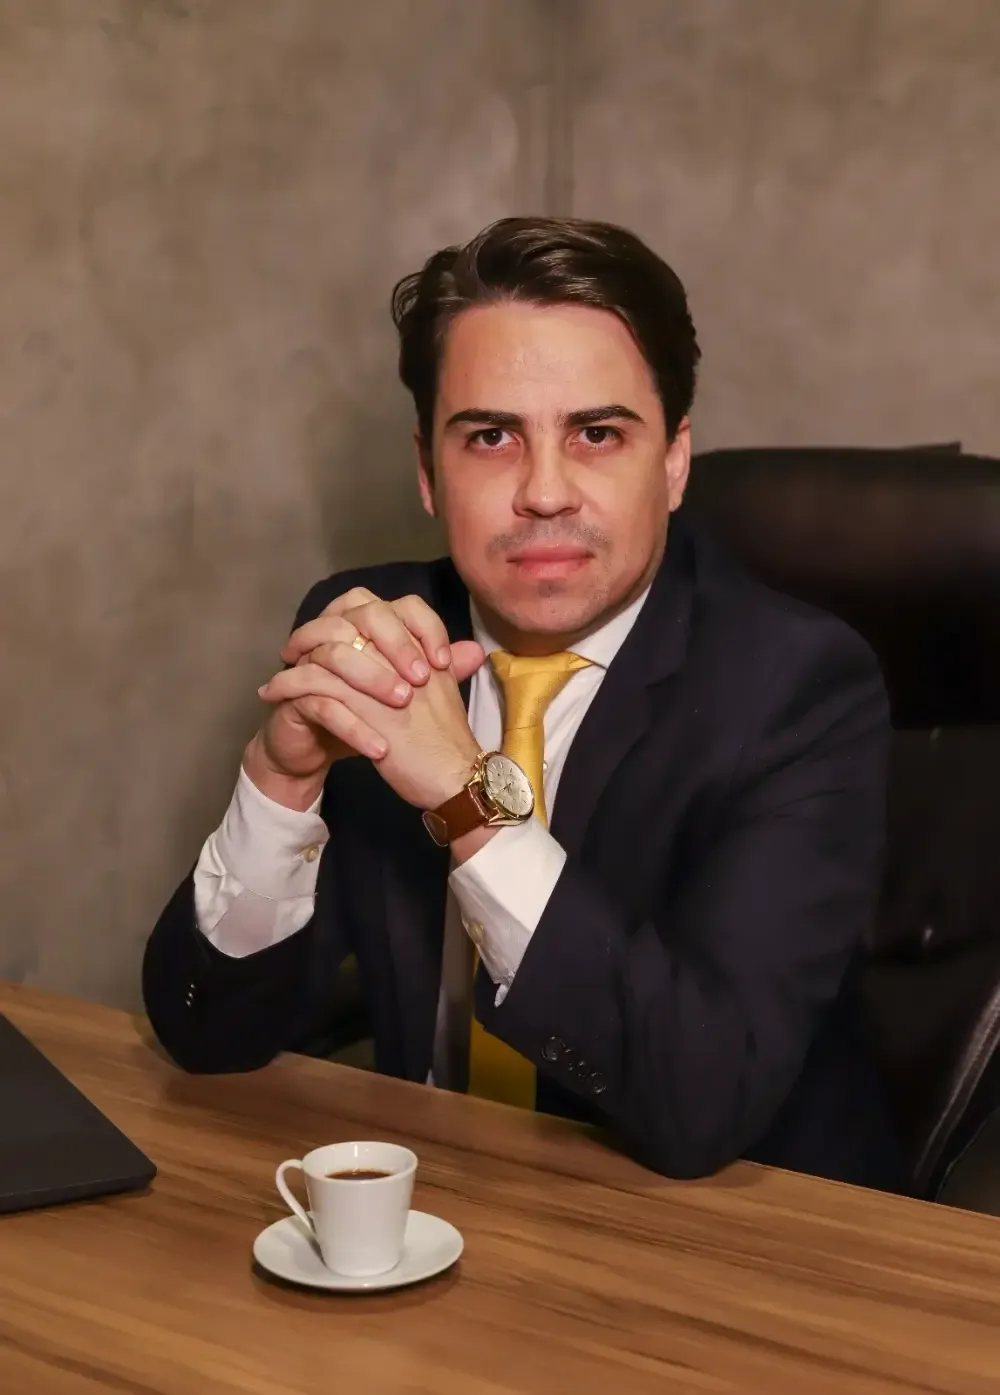
Samir Coelho Marques
Samir Coelho Marques, inscrito na OAB/MG sob o número 142.643, sócio fundador, advogado e palestrante, responde pela área de Direito Empresarial e é especialista em Direito Bancário pela FUMEC. A inscrição pode ser conferida por qualquer pessoa no Cadastro Nacional da OAB.
Recebeu o imóvel com infiltração ou rachadura? Entenda os prazos de 90 dias, 5 e 10 anos, o que exigir da construtora e como reunir laudo e fotos.
Ler o artigoObra atrasada além dos 180 dias? Veja o que a Lei 13.786/2018 e o STJ preveem, como calcular a multa de 1% ao mês e quando cabe desfazer o contrato.
Ler o artigoA Lei do Superendividamento protege a pessoa natural, não o CNPJ. Veja quais dívidas do empresário entram, o que fica de fora e as saídas para a empresa.
Ler o artigoO formulário tem quatro etapas curtas e pede o valor aproximado da dívida, porque é ele que define quem atende e com qual urgência.